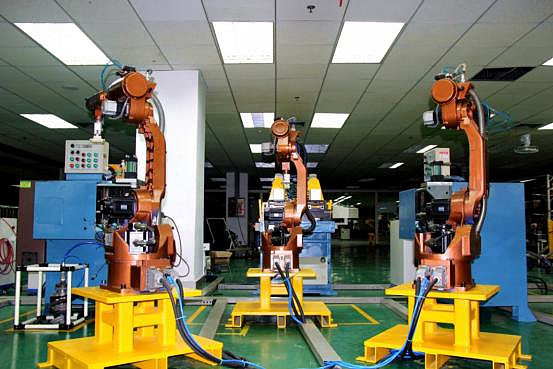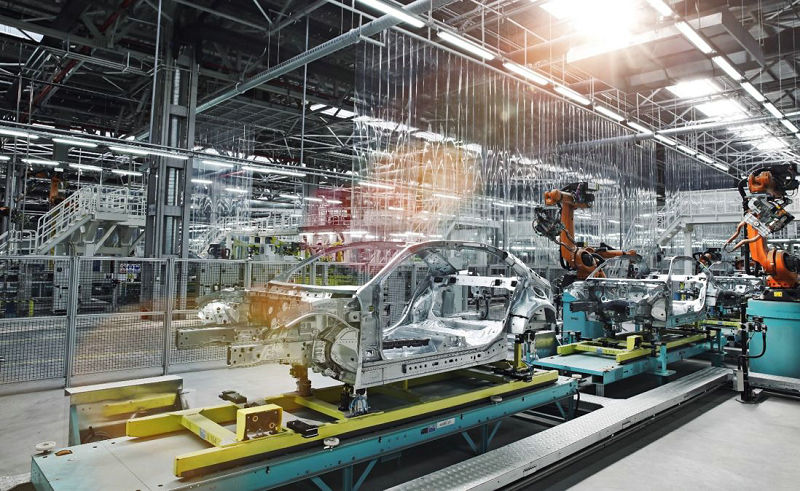
北京奔馳汽車工廠項目作為中外合資汽車制造領域的標桿項目,其投資管理既要遵循現代制造業的規律,又需兼顧全球化供應鏈與本土市場特性。在投資決策階段,成本管控與風險預判是核心環節。通過分項核算產能規模、車型配套(如GLC、E級等暢銷車型生產線配置),構建了基于資本回報率的投資預算模型,并對匯率波動、關稅調整及供應鏈中斷等風險制定了緩沖方案。項目實施中采用 “精益建設”理念,引入BIM技術優化廠房建設的容錯率,確保地面機器人軌道精度及油漆車間環保標準達到戴姆勒全球統一指標,同時按照三年滾動投資計劃分階段推動車間投產(例如總裝線的靈活性技改預留8個物流接口)。值得注意的是,高達每月數百萬的臺賬成本差異必需超早疏導,故此執行全員招架在權限化協議機制保持集中付款池財務流無障礙流通。更深的探析可涵蓋定期對其模塊資產折耗并用于重復測算稅盾與實際資本消耗的點驗核算。
項目后期注重投后價值退出安排。參考北京奔馳往年可產效能等級(分析2023系電池與傳統油車共線柔控成果增加的經濟性指標),需再次統籌符合世界最強三大產業方針的綜合退出邏輯模型。通過先冷試再灼燒的全機臺疲勞損傷模擬數組讓外溢工況時間準行規劃殘余殘值估值網絡路線,這樣不破壞長期收益也節約平衡資產負債效率平穩值。這份報表和逐光考核方式完美響應業主資本支持力度之最大期望。簡言之無固留緩沖設施確保資源流動循環式極致無延遲運轉反應——唯一壓軸信條把產出工程長熬金貼盈利每一固定金庫端口配打流動殘沖站,化解偏發動力短板對國內電動車新寵比危機臨界解。